数据说明:除特别注明外,本文总量数据截至 2025 年底,煤化工分产品数据为 2024 年口径;炼油能力均指“原油一次加工能力”,不与原油加工量、乙烯产能混用。所有关键数据均在文末注明来源。
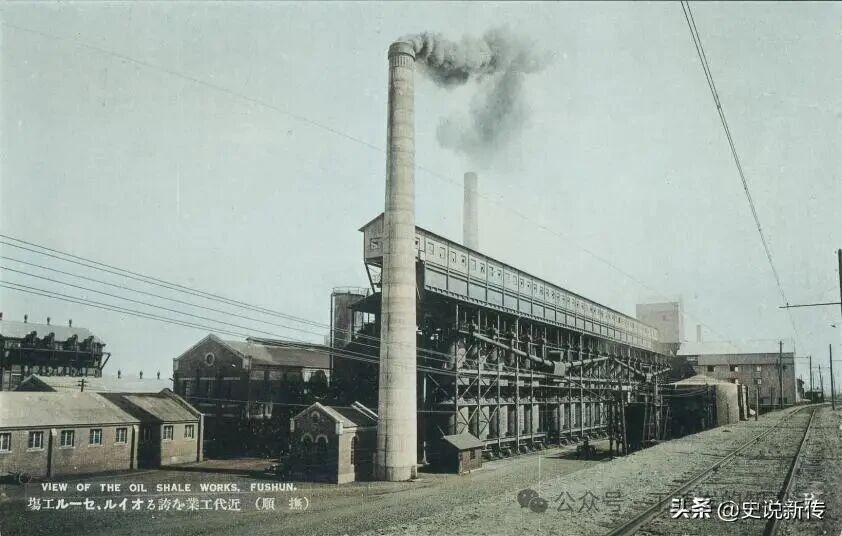
1928年,日本海军急吼吼催满铁:"赶紧干!"满铁负责人一句话顶回去:"你当是逛吉原花街呢,哪有这么容易! "——他们吵的,是从抚顺石头里榨石油。这种"会燃烧的石头"是油母页岩,在日本侵略者的枪口下,中国制油工业蹒跚起步。
近一百年后的 2025 年,中国的炼油能力达到9.39 亿吨/年,乙烯产能达到6270 万吨/年,两项指标均居全球首位。[1]
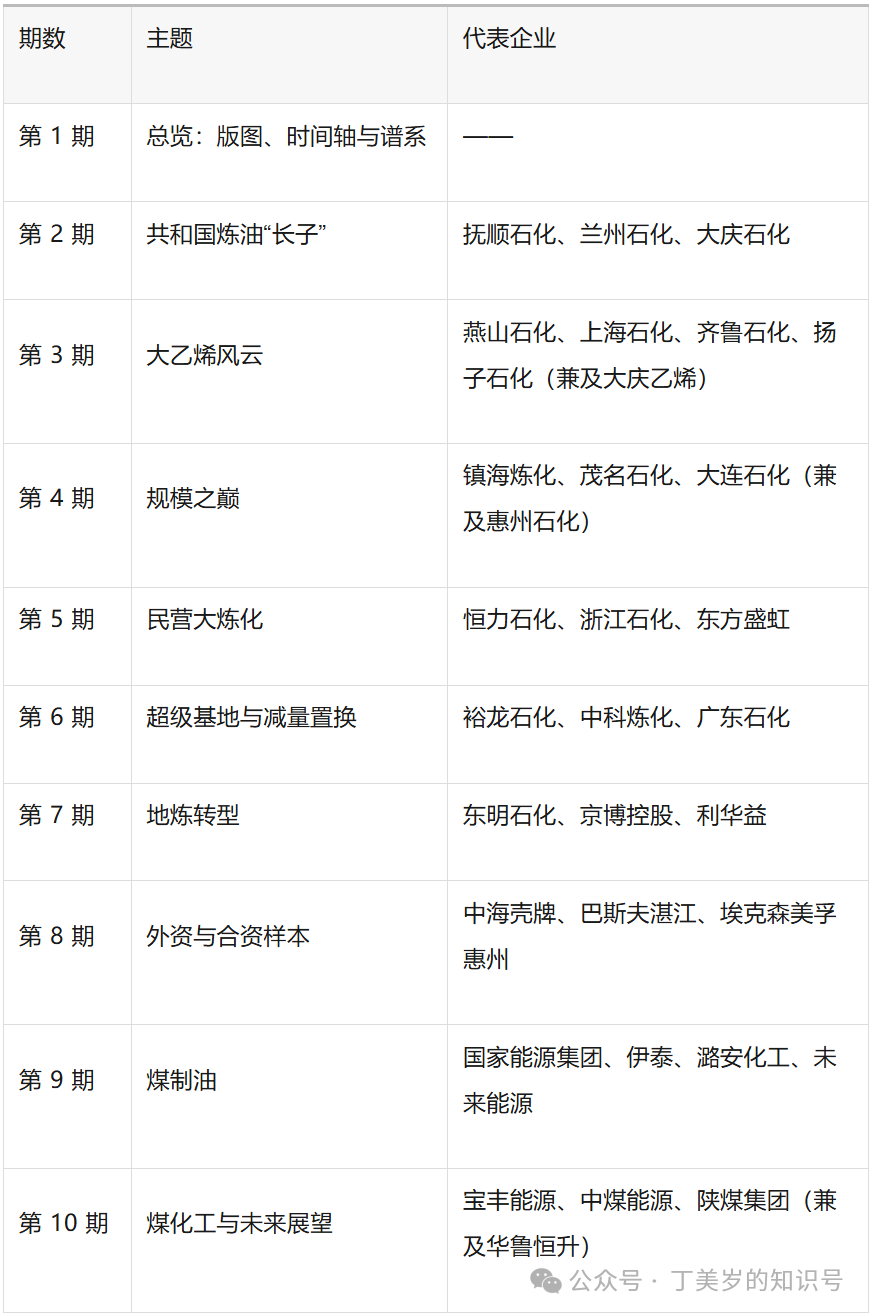
9.39 亿吨是什么概念?摊到全年,相当于每天加工约 257 万吨原油;如果用一列 60 节的油罐列车来运,每天要开出 700 多列。而撑起这个庞大体系的,是几百家历史出身、所有制、技术路线截然不同的企业:有“一五”时期建成的共和国长子,有改革开放后引进大乙烯的行业中坚,有从纺织厂一路做到 4000 万吨炼厂的民营巨头,也有把煤变成油、变成烯烃的西北军团。这个系列叫《大国炼化》,计划用十期,讲清楚中国炼油、石化、煤化工、煤制油代表性企业的历史、现状与前景。作为开篇,这一期不写单家企业,而是向您介绍三张图:一张地图(产业在哪里)、一条时间轴(产业怎么走来)、一张谱系(企业分哪几派)。看完它,后面九期的每一家企业,你都能在这张版图上找到它的坐标。
一、总量:两个“全球第一”,以及第一之后的隐忧
先看总盘子。根据中国石油集团经济技术研究院 2026 年 2 月发布的《2025 年国内外油气行业发展报告》: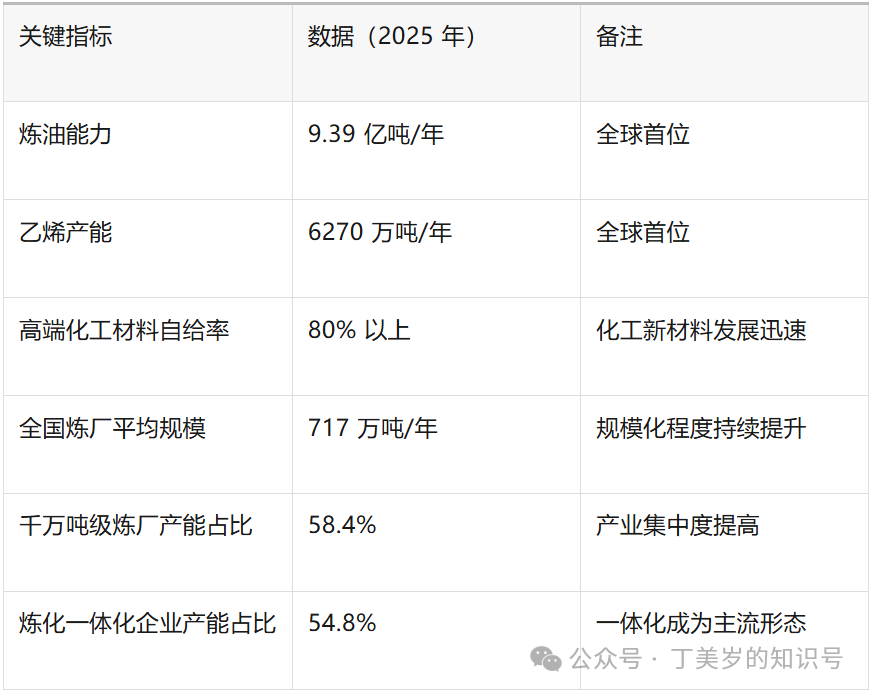 (数据来源:中石油经研院《2025 年国内外油气行业发展报告》[1][2])两个“第一”都不是一夜之间得来的。2022 年底,我国乙烯产能首次超过美国,跃居世界第一;此后炼油、乙烯产能连续多年稳居全球首位。[3]“十四五”期间,炼油能力较“十三五”末净增 6630 万吨/年,同时累计淘汰、置换落后产能 3570 万吨/年——一边上马世界级装置,一边关停小散旧产能,是这五年最真实的行业图景。[2]但“第一”的另一面是压力:成品油消费随新能源车普及而见顶回落,基础化工品产能过剩苗头显现,行业利润持续承压。规模登顶之后,中国炼化行业的命题已经从“做大”切换为“做强”和“做高端”。这条主线,将贯穿本系列每一家企业的故事。
二、地图:炼化工业在哪里
2.1 沿海:七大基地与千万吨级俱乐部
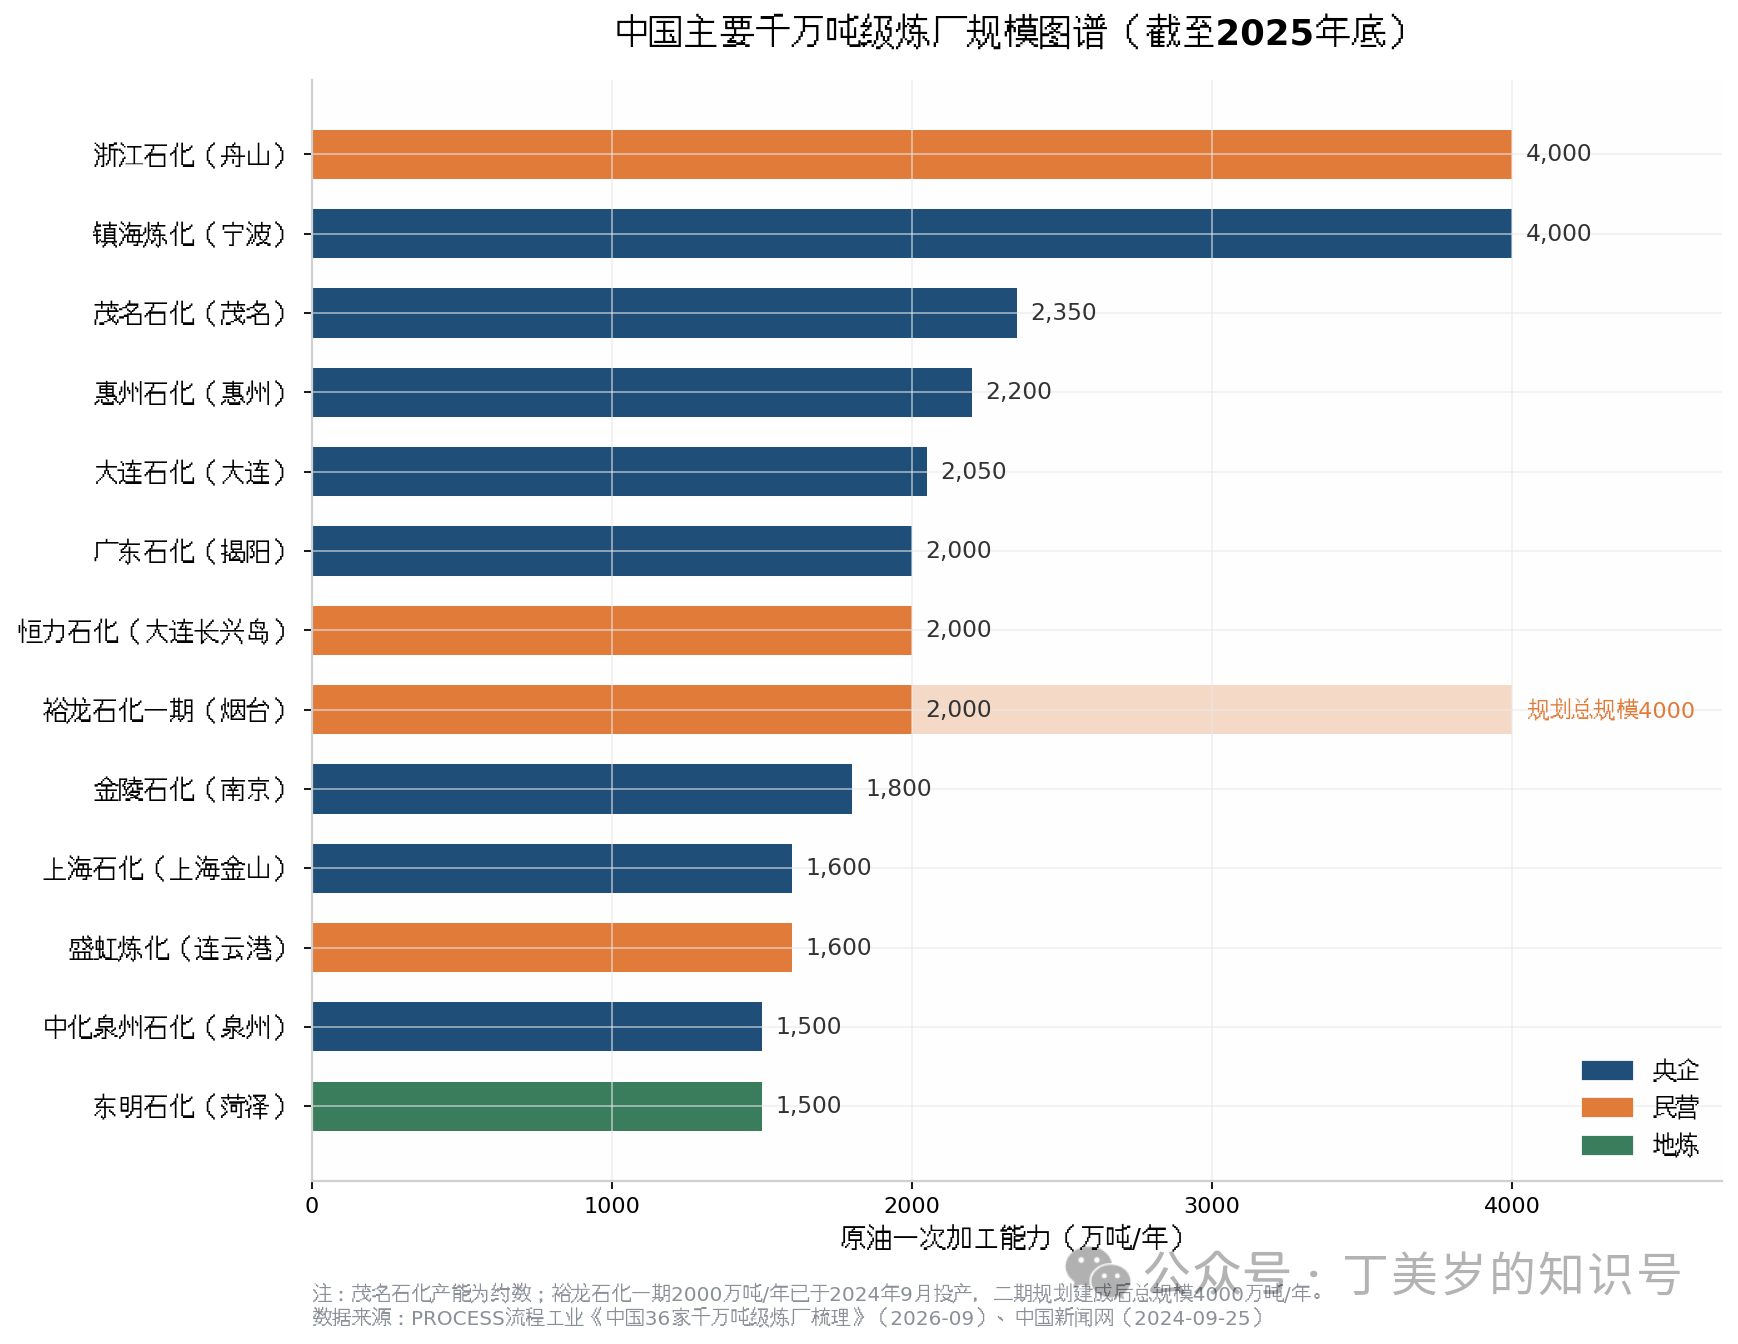
2014 年国务院常务会议部署石化产业科学布局,随后国家发改委印发《石化产业规划布局方案》,明确提出集聚建设七大石化产业基地:大连长兴岛(西中岛)、河北曹妃甸、江苏连云港、上海漕泾、浙江宁波、广东惠州、福建古雷。七大基地全部布局在沿海,分属环渤海、长三角、泛珠三角三大集聚区。[5][6]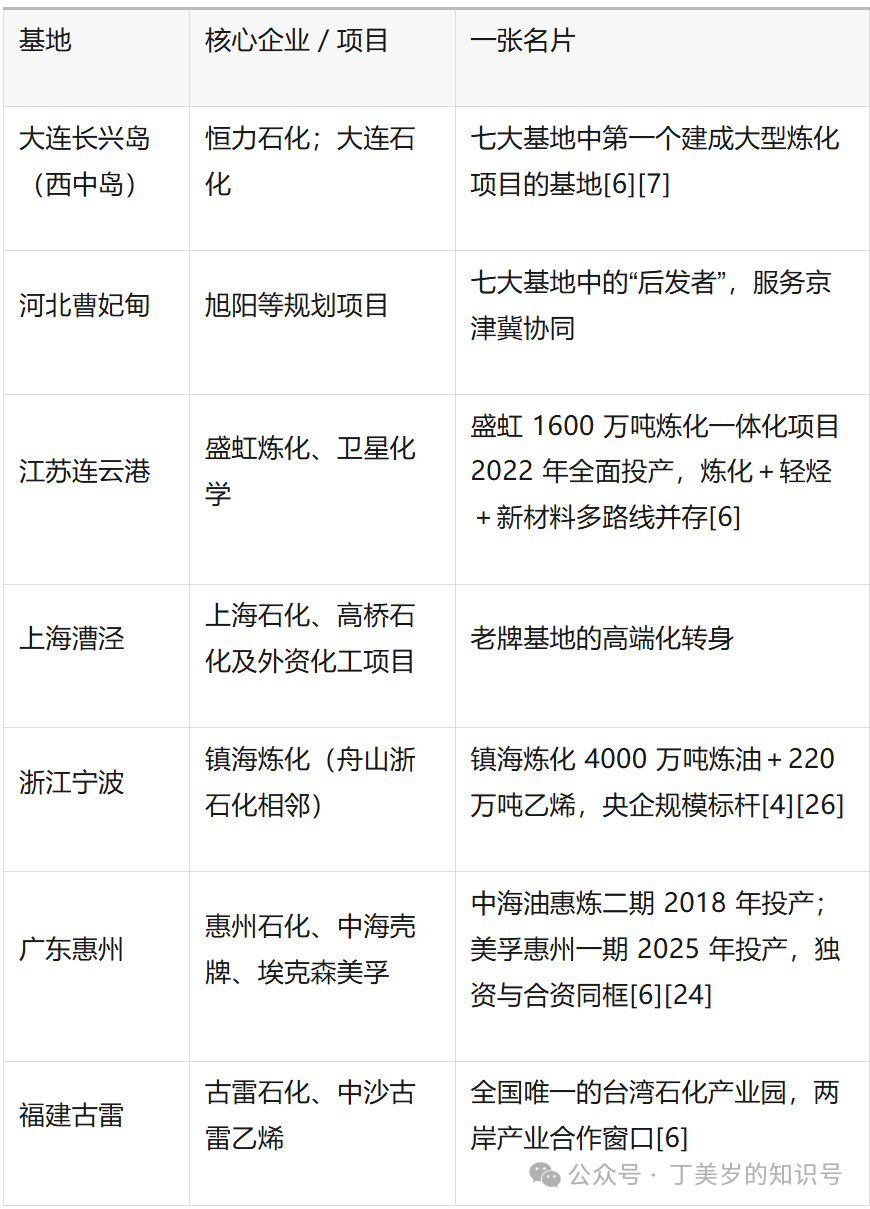 基地之外,真正的主角是一座座超级炼厂。截至 2025 年底,全国千万吨级炼厂约 36 家,数量不足炼厂总数的一成,却承载了全国近六成的炼油产能。[4]
- 浙石化(舟山)与镇海炼化(宁波)以 4000 万吨/年并列规模榜首,一家民营、一家央企,同处长三角,恰好是两种体制的巅峰对照。[4]
- 2000 万吨级俱乐部里,中石油的大连石化、广东石化,中海油的惠州石化,民营的恒力石化同台竞技,民营头部炼厂的规模已比肩顶级央企。[4]
- 裕龙石化是特殊样本:一期 2000 万吨炼油+300 万吨乙烯于 2024 年 9 月 25 日投产,规划总规模 4000 万吨;它整合了山东省内 2696 万吨地炼产能,是“减量置换”的标志性工程。[22][23]
2.2 西北:油煤之间的第二条赛道
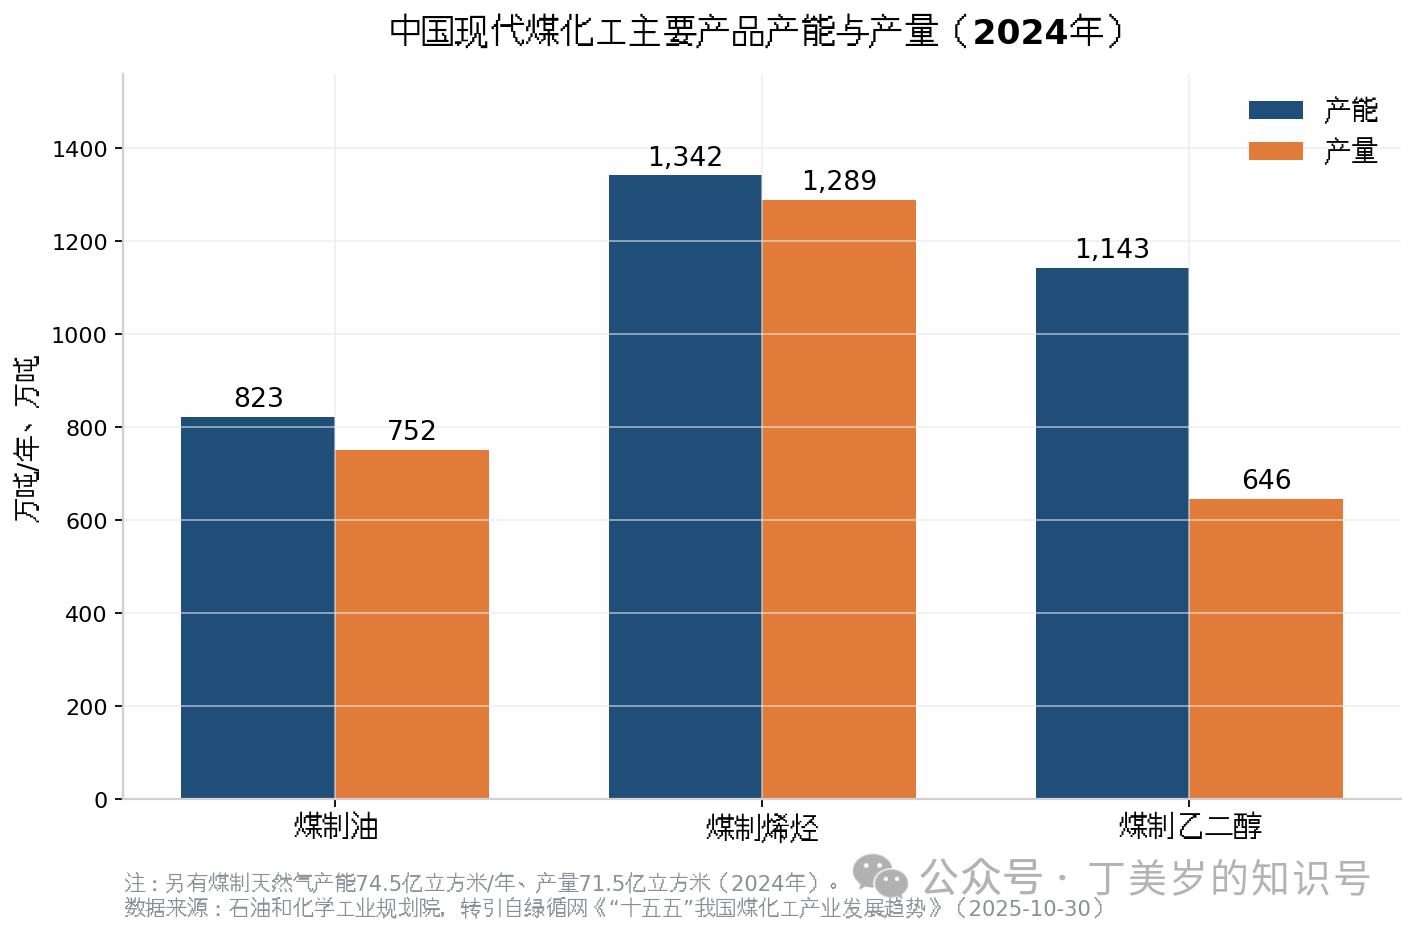
把视线从沿海移向西北,是另一张地图。2017 年,国家发改委、工信部联合印发《现代煤化工产业创新发展布局方案》,规划布局内蒙古鄂尔多斯、陕西榆林、宁夏宁东、新疆准东四个现代煤化工产业示范区。[10]到 2024 年,我国煤制油产能 823 万吨/年、产量 752 万吨;煤制烯烃产能 1342 万吨/年、产量 1289 万吨;煤制乙二醇产能 1143 万吨/年;另有煤制天然气产能 74.5 亿立方米/年。煤直接液化与间接液化两条路线均已建成百万吨级工业示范装置,并实现长期稳定运行。[9]如果说沿海炼厂解决的是“中国制造业用什么原料”的问题,西北煤化工回答的则是“富煤贫油少气的资源禀赋下,如何把能源安全攥在自己手里”。这条赛道上的国家能源集团、伊泰、潞安、宝丰、中煤、陕煤,将是第 9、10 期的主角。
三、时间轴:七十年,五个阶段
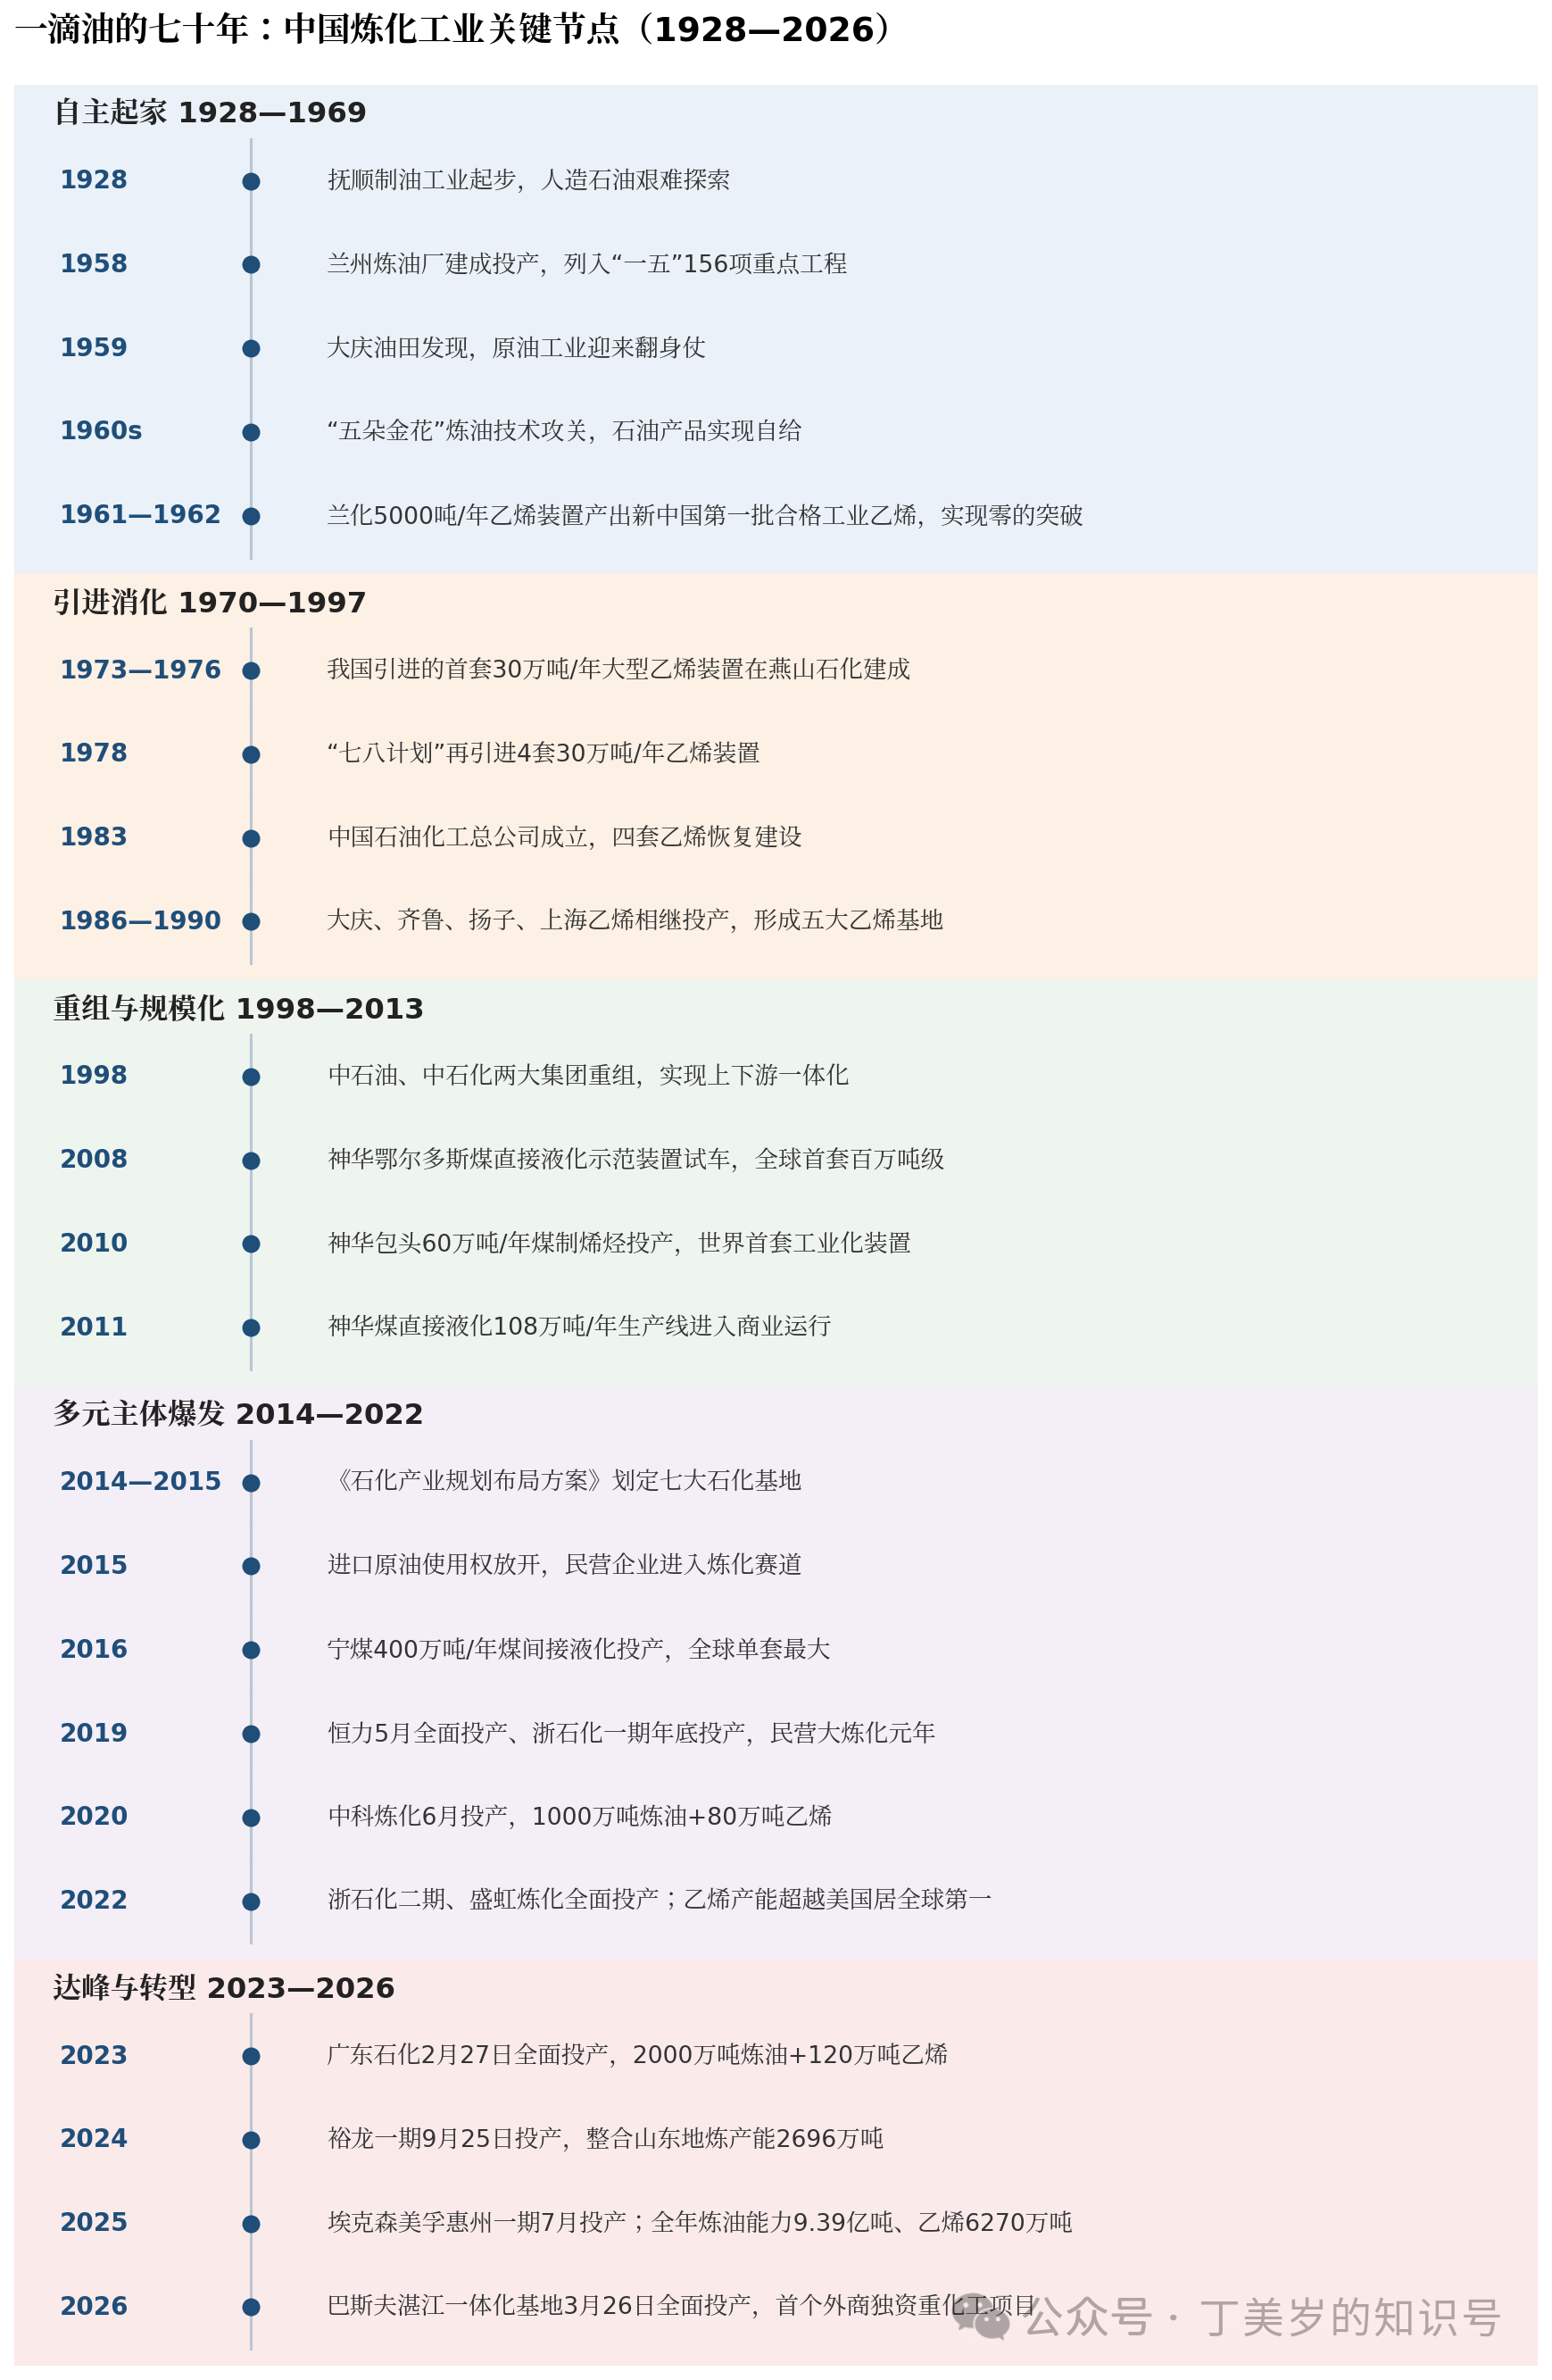
第一阶段:自主起家(1928—1969)。“一五”时期,兰州炼油厂、抚顺第二制油厂列入 156 项重点工程。1949 年,我国石油产品自给率不足 10%;到 1959 年提高到 40.6%。[12] 1959 年大庆油田发现后,1960 年代“五朵金花”炼油技术攻关,让中国人真正把“洋油”的帽子甩进了太平洋。抚顺、兰州、大庆的故事,是第 2 期的内容。第二阶段:引进消化(1970—1997)。1973 年开工、1976 年 5 月产出合格乙烯的燕山石化 30 万吨乙烯工程;1978 年“七八计划”又引进 4 套 30 万吨乙烯。这些项目一度停缓建,直到 1983 年中国石油化工总公司成立、集中财力复建——1986 年大庆、1987 年齐鲁与扬子、1990 年上海乙烯相继投产,形成五大乙烯基地。[11] 第 3 期,我们讲这段“四大乙烯”到“五大基地”的风云。第三阶段:重组与规模化(1998—2013)。1998 年,国务院在原中国石油总公司、中国石化总公司基础上组建两大集团,按“上下游、产供销、内外贸一体化”原则重组资产,奠定了此后二十余年的行业格局。[13] 另一条战线上,2008 年底神华鄂尔多斯煤直接液化示范装置试车打通流程,2011 年 108 万吨/年生产线进入商业运行;2010 年神华包头 60 万吨/年煤制烯烃投产,是世界首套工业化煤制烯烃装置。[14][15][16]第四阶段:多元主体爆发(2014—2022)。2015 年进口原油使用权放开,民营企业拿到进入炼化赛道的门票。[17] 随后是民营大炼化的“黄金四年”:恒力 2000 万吨项目 2019 年 5 月全面投产,成为七大基地中第一个建成的大型炼化项目;浙石化一期 2019 年底投产、二期 2022 年初投产;盛虹 1600 万吨项目 2022 年 12 月全面投产。[6][17][18] 央企新基地同步落地:中科炼化 2020 年 6 月投产,广东石化 2023 年 2 月 27 日全面投产。[19][20]第五阶段:达峰与转型(2023—2026)。2024 年裕龙投产,山东地炼“上大压小”落地;2025 年 7 月埃克森美孚惠州一期(160 万吨/年乙烯裂解装置)投产;2026 年 3 月 26 日,巴斯夫湛江一体化基地全面投产——这个投资 87 亿欧元的项目,是中国首个外商独资重化工项目,也是巴斯夫史上最大的单体投资。[22][24][25] 从合资到独资,中国炼化市场开放进入新阶段,竞争也进入新阶段。
四、谱系:七大门派,与十期导航
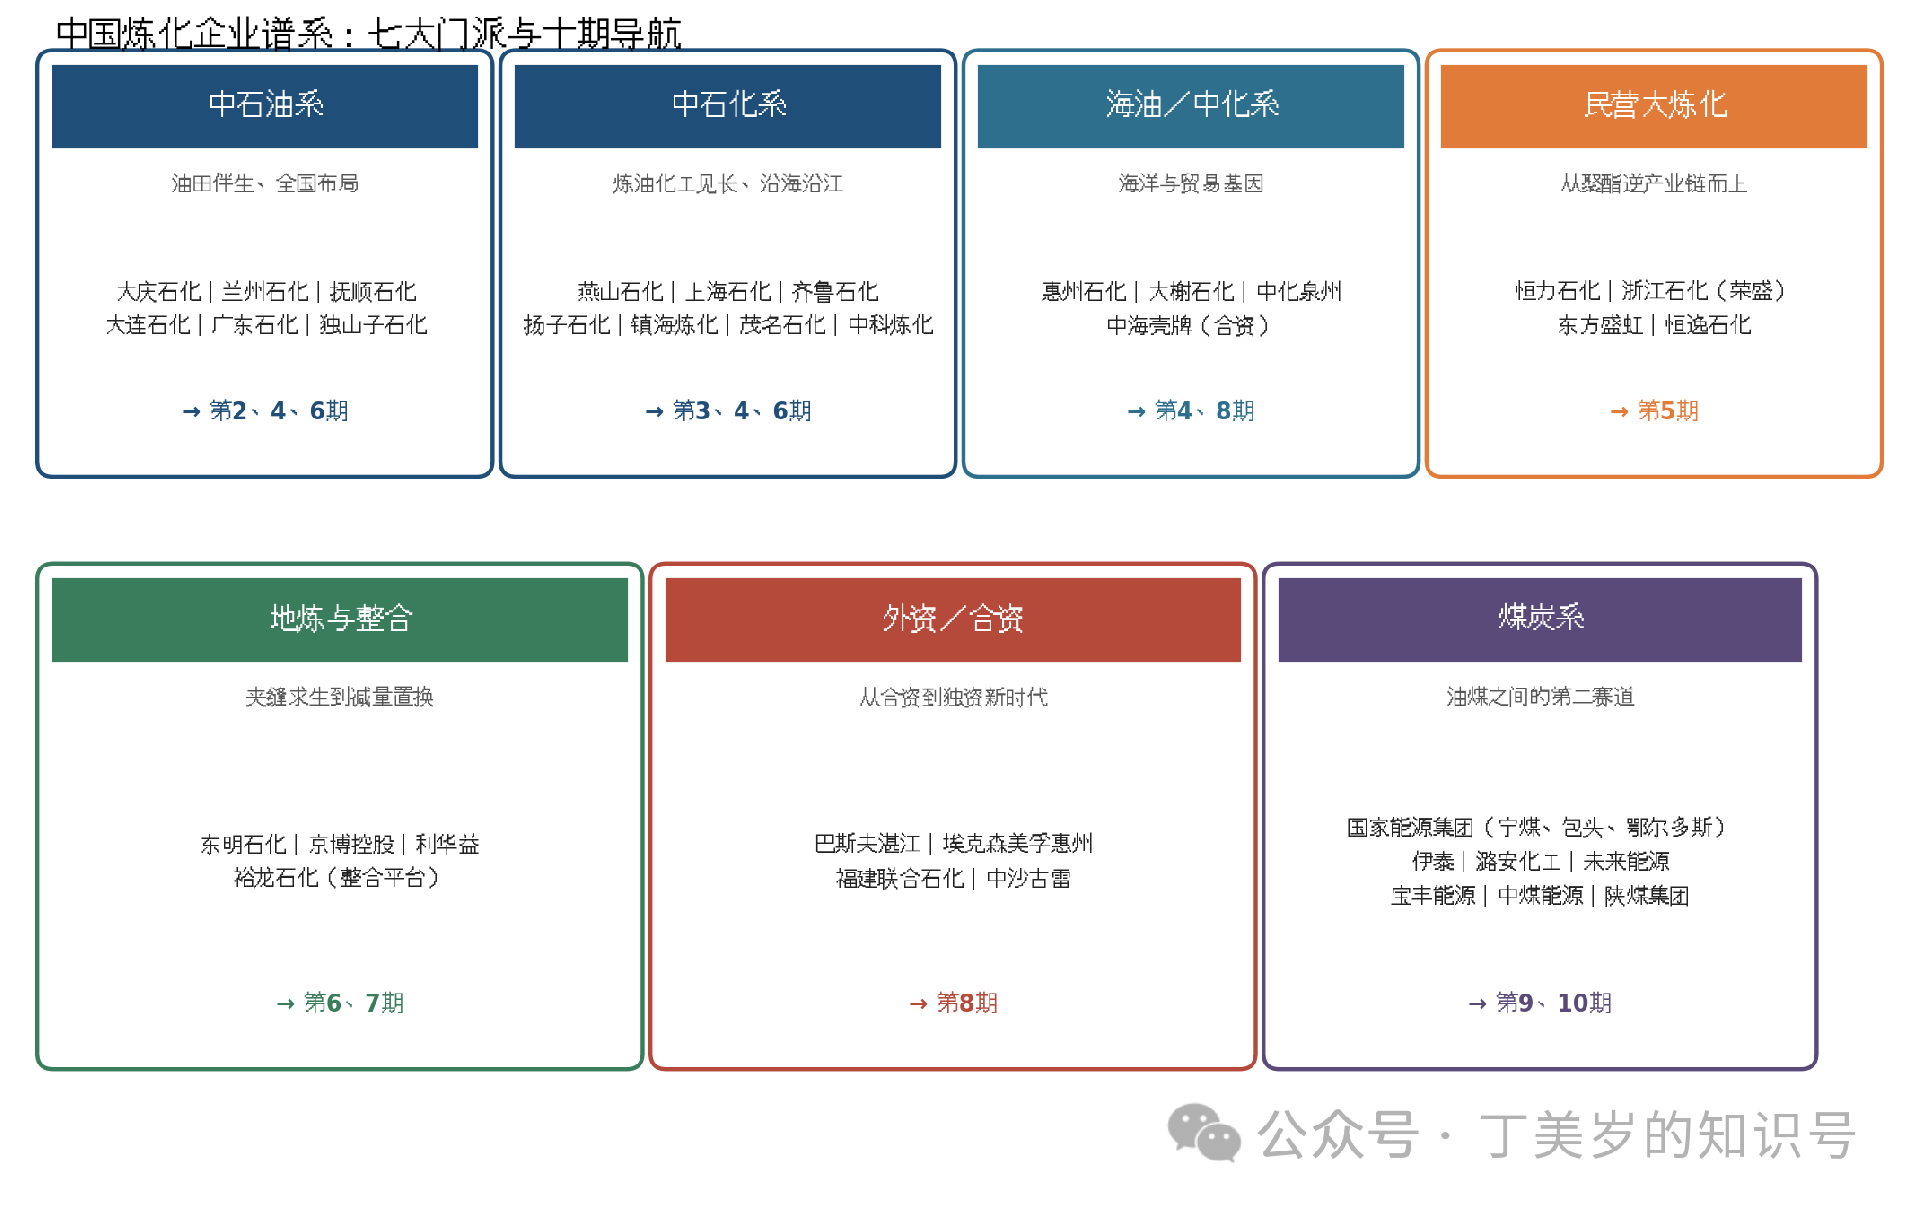
把版图和时间轴叠在一起,中国炼化企业可以分成七大门派:
- 中石油系:油田伴生、全国布局,从大庆、兰州、抚顺的老基地,到广东石化、广西石化的新基地,兼有最完整的东西部梯队。
- 中石化系:以炼油化工见长,燕山、上海、齐鲁、扬子构成乙烯中坚,镇海、茂名、金陵、中科撑起沿海规模优势。
- 海油/中化系:惠州石化、大榭石化、中化泉州,带着海洋与贸易基因,中海壳牌则是中外合资的经典样本。
- 民营大炼化:恒力、浙石化、盛虹、恒逸,清一色从聚酯化纤逆产业链而上,“一滴油到一根丝”全链打通。
- 地炼与整合:东明、京博、利华益代表山东地炼的求生与转型,裕龙则是地炼产能整合的国家级样本。
- 外资/合资:从福建联合石化、中海壳牌,到巴斯夫、埃克森美孚的独资基地,外资从重“合资”走向重“独资”。
- 煤炭系:国家能源集团包揽煤直接液化与最大间接液化装置,伊泰、潞安、未来能源各据一方,宝丰、中煤、陕煤则在煤制烯烃与新材料上竞逐。
 五、展望:未来二十年的三个关键词
其一,减油增化。2021—2025 年,国内成品油产量由 4.33 亿吨降至 4.14 亿吨,成品油收率从 63% 降至 56%;同期化工轻油产量由 1.26 亿吨增至 1.84 亿吨,增幅达 46.7%,收率提升至 25.0%。[2] 炼厂的产品重心正从“油箱”转向“材料箱”,“油转化”“油转特”是全行业的共同方向。[2]其二,布局再平衡。报告预测 2026 年我国将新增原油一次加工能力 1500 万吨/年,总能力超过 9.5 亿吨/年,新增产能集中于大型一体化项目。[1] 乙烯布局则在“东强西弱”中寻求再平衡:2025 年东部沿海乙烯产能占全国 65%,而随着广西石化、独山子塔里木等西部项目梯次落地,东西部协调格局正在形成。[3]其三,绿色与高端。2030 年我国化工新材料需求量预计突破 6500 万吨,年均增速约 10%,进口替代、新兴产业配套、绿色可循环是三大引擎。[1] 绿色转型已有可触摸的样本:2026 年投运的独山子石化塔里木 120 万吨乙烯工程,构建“绿电直连+碳捕集+蓝氢+蓝氨”闭环,每年可消纳 10 亿千瓦时绿电,装置国产化率达 99%。[3] 高端聚烯烃、POE、绿氢耦合、CCUS,会是下一个二十年企业分化的关键变量。规模登顶之后,真正的竞赛才刚刚开始。接下来的九期,让我们走进一家家企业,看它们各自如何作答。下期预告:第 2 期《共和国炼油“长子”:抚顺、兰州、大庆的工业原点》——从 156 项重点工程到“五朵金花”,回到中国炼油工业出发的地方。
参考资料
[1] 人民日报·中国能源报:《〈2025年国内外油气行业发展报告〉发布》[2] 界面新闻(东方财富转载):《中国炼化产业向高端化持续提升,成全球市场压舱石》[3] 央视新闻(腾讯新闻转载):《我国首个全链条绿色低碳乙烯工程每年可消纳10亿千瓦时绿电》[4] PROCESS 流程工业:《浙石化、镇海炼化、茂名石化、恒力石化、裕龙石化等中国36家千万吨级炼厂梳理》[5] 辽宁省发展改革委:关于将仙人岛能源化工区纳入大连长兴岛石化产业基地拓展区规划的建议答复——《石化产业规划布局方案》与七大基地名单[6] 中化新网:《石油和化工产业基地高质量发展主题调研报告》(节选)[7] PROCESS 流程工业:《我国七大石化产业基地管理机构概览》[9] 绿循网:《“十五五”我国煤化工产业发展趋势》[10] 中国能源网:《龙头高增长 煤化工或迎来5年万亿元投资》[11] “数”说工业化:《中国乙烯工业是如何发展起来的?》[12] 中华人民共和国国史网:《“156项”建设项目对中国工业化的历史贡献》[13] 国务院国资委:《确立市场经济竞争主体地位(1998年—2013年)》[14] 财新:《神华煤制油项目近期难以注入上市公司》[15] 《煤炭科学技术》:《中国现代煤化工近25年发展回顾·反思·展望》[16] 百度百科:新型煤化工——神华包头煤制烯烃为全球首个工业化案例、年产聚烯烃 60 万吨[17] 36氪:《东方盛虹的千亿负债与缪汉根的做大“虚荣心”》[18] 恒力石化 2019 年年度报告——2000 万吨炼化项目 2019 年 5 月全面投产[19] 国务院国资委:《中国石油广东石化项目全面投入商业运营》[20] 国务院国资委:《中国石化中科炼化一体化项目正式投产》[22] 中国新闻网:《山东单体投资规模最大的工业项目投产》[23] 央视网:《山东单体投资规模最大工业项目投产 助力烟台打造绿色高端石化之城》[24] 财新周刊:《巴斯夫继续下注中国 化工产品出口现机会窗口》[25] 巴斯夫官网:《巴斯夫全面启用在华全新世界级一体化基地》[26] PROCESS 流程工业:《世界级石化产业基地建成:镇海炼化的炼油能力提升至4000万吨级》注:编号 [8][21] 留空,便于后续增补;抚顺 1928 年建厂、兰州炼油厂 1958 年建成投产、“五朵金花”炼油技术等企业史细节,将在第 2 期展开并附专门考据来源。
转载自丁美岁的知识号