员工登录 邮箱登录
新闻资讯
五大千万吨级炼厂重构中国炼化竞争格局:产业链纵深与核心竞争力深度拆解
发布时间:2026-10-20 17:54:52
  |  
阅读量:2
字号:
A+ A- A
国内炼油总产能稳居全球第一,行业整合与 “减油增化” 浪潮下,千万吨级大型炼化基地已成为产业核心骨架。当前国内最具代表性的五大超级炼厂 —— 中石化镇海炼化、荣盛浙石化、中海油惠州石化、中石油大连石化、恒力大连炼化,横跨华东、华南、东北三大沿海炼化带,分属央企保供与民营市场化两大阵营,全部走向 “炼油 - 乙烯 - 芳烃 - 新材料” 一体化路径。


它们的产业链长度、闭环程度、竞争力结构的差异,正是中国炼化产业从 “规模扩张” 转向 “质量升级” 的核心密码。


一、五大超级炼厂:差异化画像与产业链纵深


五大基地虽同属千万吨级炼化一体化梯队,但资源禀赋、区位条件、体制机制、产业链深度差异极大,各自形成了难以复制的发展模式与核心竞争力。
c0eb8c79e26d43e62c36480681b36c24.jpg


1. 镇海炼化:央企炼化标杆,中游型全品类产业链


作为国内炼化行业的 “标杆级旗舰”,中石化镇海炼化坐落于宁波,拥有4000 万吨 / 年原油加工能力、250 万吨 / 年乙烯产能,是国内最早建成的世界级炼化一体化基地,长期占据国内炼厂综合实力榜首。


产业链纵深解析


镇海炼化走的是“原油 — 炼油 — 乙烯 / 芳烃 — 合成树脂 / 有机化工”的中游深度型产业链,不延伸至终端消费品,聚焦于做精做强化工原料与合成材料。


  • 上游:依托宁波深水港进口原油,配套完善的原油仓储、管输体系,原料来源多元化,可加工全球多种原油;
  • 中游:常减压、加氢、连续重整、乙烯裂解、芳烃联合装置齐全,产出汽油、航煤、柴油等成品油,以及乙烯、丙烯、PX、苯等基础化工原料;
  • 下游:延伸至聚乙烯、聚丙烯、乙二醇、合成橡胶等合成材料,拥有多个国内知名树脂牌号,直接供应长三角汽车、家电、包装、化纤企业,部分高端化工品出口海外。


产业链特征:全品类覆盖、中游深度深耕、不做终端闭环。优势是产品结构灵活,可根据市场快速调整油品与化工品比例;劣势是下游附加值环节让渡给客户,盈利受化工品周期波动影响较大。


核心护城河


一是港口与市场优势,依托宁波舟山港深水良港,原油接卸、液体化工品储运条件得天独厚,直接辐射中国最大的化工消费与出口市场长三角;二是技术与管理沉淀,数十年的工艺积累让其能效、物耗、安全管理指标长期领跑全国,是国内炼化技术的 “黄埔军校”;三是全品类均衡能力,从航煤、车用成品油到聚烯烃、芳烃全覆盖,既能承担国家能源保供职能,又能向下游高端化工延伸。


短板与动向


传统成品油占比依然较高,产业链向下游终端延伸不足。当前正加速推进 “减油增化” 改扩建,重点布局高端聚烯烃、特种化工材料,从 “规模最大” 向 “质量最强” 升级。


7f8781c20a34e082150e37dda993f0ef.jpg

2. 浙江石化:民营炼化天花板,芳烃为主的长产业链


荣盛石化旗下的浙江石化是国内民营炼化的天花板,坐落于舟山鱼山岛,拥有4000 万吨 / 年炼油、280 万吨 / 年乙烯、880 万吨 / 年 PX产能,是全球单体规模最大的炼化一体化基地之一。


产业链纵深解析


浙石化走的是“原油 — 炼油 —PX / 乙烯 —PTA— 聚酯”的芳烃主导型长产业链,核心逻辑是 “炼化向下游配套,内部消化为主”。


  • 上游:依托舟山深水港进口原油,配套超大型原油码头与储罐群,原料全部依赖海外进口;
  • 中游:以大型连续重整、芳烃联合装置为核心,PX 产能为全球单体之最,同时配套乙烯裂解装置产出乙烯、丙烯;
  • 下游:880 万吨 PX 绝大部分直接供给母公司荣盛石化的 PTA 装置,内部消化率超过 80%,PTA 进一步向下延伸至聚酯纤维、瓶片;乙烯产出聚乙烯、聚丙烯等聚烯烃,部分外销、部分内部配套。


产业链特征:芳烃链极长、内部闭环度高、盈利沿产业链层层放大。优势是中间品价格波动的冲击被内部消化,抗周期能力强;PX 成本优势显著,带动下游聚酯产业全球竞争力提升。


核心护城河


一是装置代际优势,一次性高起点规划建设,工艺装备、自动化水平全球先进,单位加工成本显著低于传统老炼厂;二是 PX 产能护城河,880 万吨 PX 产能直接打破了国内 PX 长期依赖进口的格局,大幅降低下游聚酯产业的原料成本;三是民营机制效率,决策链条短、市场反应快,化工品出口比例高,产品直接对接全球市场。


短板与动向


原油完全依赖进口,盈利与国际油价高度绑定;成品油终端销售网络相比央企薄弱,因此长期坚持 “重化工、轻成品油” 的产品策略。当前持续向下游新能源材料、高端聚烯烃延伸,强化全产业链深度。
a31487509081c9b12ee6d30ba03b52ad.jpg

3. 惠州石化:中海油南方基地,差异化短链条精品路线

  中海油惠州石化是华南地区核心炼化一体化基地,拥有2200 万吨 / 年炼油、120 万吨 / 年乙烯产能,是南方重要的航煤与高端聚烯烃生产基地。

产业链纵深解析


惠州石化走的是“海上油气 / 进口原油 — 炼油 — 乙烯 — 高端聚烯烃 / 航煤”的短链条差异化路线,不追求全产业链闭环,聚焦细分赛道做精做优。


  • 上游:依托中海油海上油气资源,部分原油自供,部分进口原油,原料稳定性优于纯进口型炼厂;
  • 中游:以清洁燃料和乙烯裂解为核心,主打低硫船燃、航空煤油、乙烯等产品;
  • 下游:延伸至高端聚乙烯、EVA 等聚烯烃产品,聚焦华南高端市场;航煤、船燃直接对接大湾区机场、港口,实现 “厂到港” 直供。


产业链特征:短链条、高附加值、差异化定位。优势是不盲目拉长产业链,集中资源做优势细分品类,在航煤、船燃、高端聚烯烃领域品牌认可度高;劣势是产业链短,中间品占比高,受行业周期影响直接。


核心护城河


一是上游油气协同优势,依托中海油海洋油气资源,部分原油自供,产业链上下游协同性强;二是产品差异化定位,主打航空煤油、低硫船燃、高端聚烯烃,是国内核心航煤生产基地;三是绿色转型领先,在生物航煤、绿色燃料领域布局早,契合华南外贸与航运市场的低碳需求。


短板与动向


炼油规模在五大基地中最小,不具备全品类竞争能力,坚持走差异化路线。当前持续聚焦高端聚烯烃、绿色船燃与航煤,辐射东南亚出口市场。
e8731e9bf33de51604944633b635eb2a.jpg

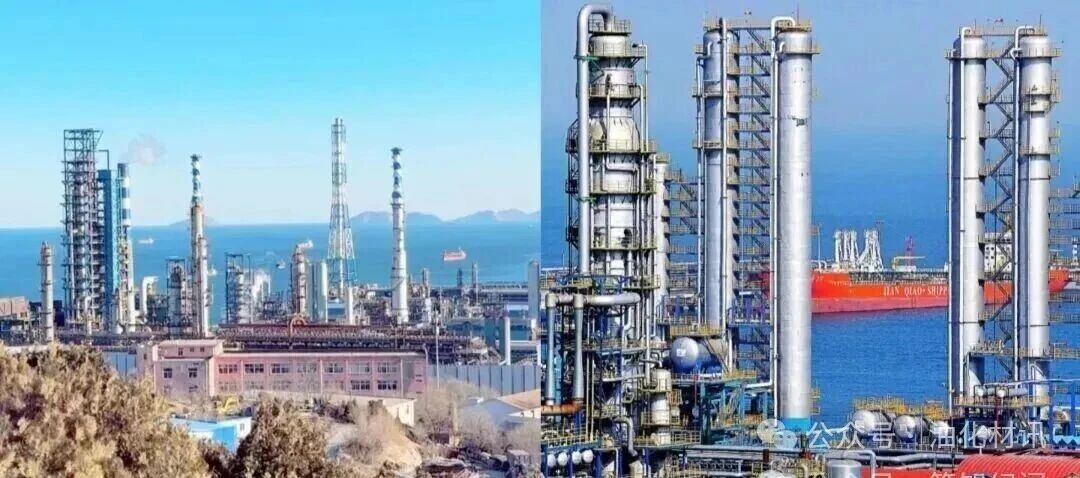
4. 大连石化:中石油东北压舱石,炼厂型产业链的升级转型

中石油大连石化是中石油旗下规模最大的炼化基地,拥有2050 万吨 / 年原油加工能力,是东北及环渤海地区的能源保供核心。

产业链纵深解析


传统大连石化走的是“原油 — 炼油 — 成品油 / 特种油品”的短链条炼厂模式,产业链偏上游,下游延伸很浅。


  • 上游:依托中石油上游油气资源,原油供给稳定,可加工多种来源原油;
  • 中游:以炼油装置为核心,产出汽油、柴油、润滑油基础油、石蜡等;
  • 下游:仅延伸至润滑油基础油、石蜡等炼油深加工产品,不涉及大规模乙烯、芳烃化工,产业链短,产品偏上游。


产业链特征:传统保供型、偏上游、特种油品有优势。优势是在成品油、特种油品领域渠道稳固、品牌力强;劣势是产业链短,化工新材料板块薄弱,产品附加值提升空间有限。


核心护城河


一是区域市场绝对地位,深耕东北数十年,成品油、润滑油基础油、石蜡等产品在东北市场占有率极高,渠道体系稳固;二是原油资源保障,依托中石油上游油气资源,原料供给稳定,抗国际油价波动能力强;三是特种油品优势,润滑油基础油、石蜡等细分品类国内领先。


短板与动向


老厂区装置服役时间长,工艺与装备相比新建民营炼厂存在代差;东北区域市场容量有限,产品南下物流成本偏高。当前正在推进易地搬迁改造,规划新增乙烯、POE 等高端聚烯烃装置,未来将实现从 “保供型炼厂” 向 “新材料型炼厂” 的产业链延伸升级。

7f4f7aebc536e407520d020156687fc7.jpg

5. 恒力炼化:全产业链闭环标杆,纵向一体化的极致

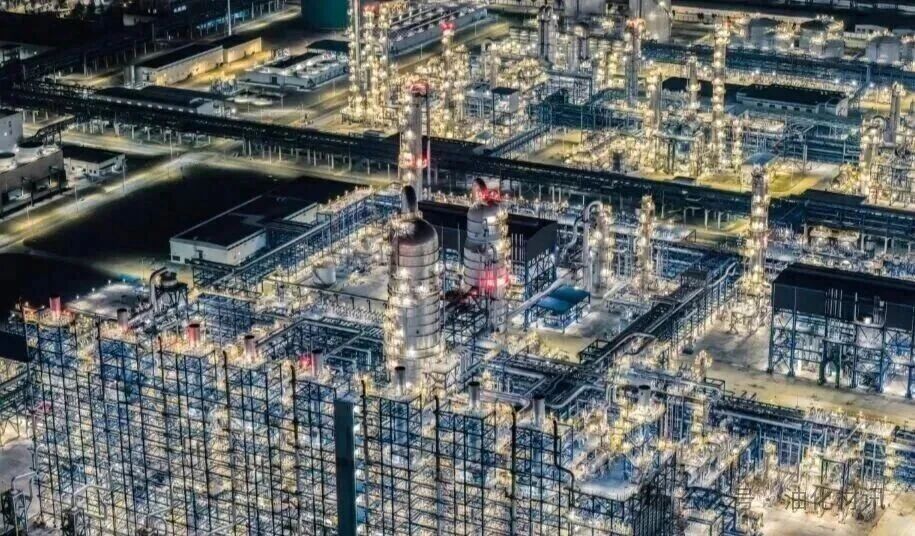
恒力石化旗下大连长兴岛炼化基地,拥有2000 万吨 / 年炼油、150 万吨 / 年乙烯、450 万吨 / 年 PX产能,是国内 “炼化 - 芳烃 - 聚酯” 全产业链一体化的标杆。

产业链纵深解析


恒力炼化是国内产业链最长、闭环程度最高的炼化基地,打通了“原油 — 炼油 —PX/PTA— 聚酯纤维 — 纺织面料”的全链条,从原油输入到终端纺织品输出,几乎全部环节自营。


  • 上游:依托长兴岛港口进口原油,原料全部外购;
  • 中游:炼油装置产出石脑油,进一步生产 PX、乙烯,450 万吨 PX100% 供给集团内部 PTA 工厂;
  • 下游:PTA 生产聚酯纤维、聚酯瓶片,进一步延伸至纺织、薄膜等终端产品,直接面向全球服装、包装市场。


产业链特征:全链条闭环、纵向一体化最深、内部消化率最高。优势是中间产品几乎不对外销售,行业周期波动的传导被最大程度削弱,抗周期能力极强;各环节成本内部核算,整体竞争力强。劣势是重资产程度高,产业链过长导致灵活性不足,行业转型时调整难度大。


核心护城河


一是产业链闭环优势,全链条打通,炼化产出的 PX、乙烯大部分直接供给内部下游板块,外部市场波动的传导性弱;二是成本与效率优势,一次性规划建设,物料互供、公用工程共享程度高,单位加工成本处于行业第一梯队;三是产品消化能力强,大量化工品内部消纳,不需要完全依赖外部市场销售。


短板与动向


高度依赖进口原油,成品油销售渠道相对薄弱;地处东北,远离华东华南核心消费市场,化工品外运物流成本较高。当前持续向下游新材料、新能源材料延伸,拓宽产业链的深度与广度。
742ef0ce96cd16f11c7d4fcd8cf32f25.jpg

二、两大阵营的底层逻辑:体制、使命与路径分化


五大炼厂清晰分为两大阵营:央企三席(镇海、惠州、大连),民营两席(浙石化、恒力)。两者的核心目标、行为模式、产业链逻辑存在本质差异,是两种发展路径的代表。


1. 核心使命:保供责任与盈利导向的分野


央企炼厂的第一定位是国家能源保供与战略安全,成品油生产是基础职能,化工与新材料是升级方向,盈利不是唯一目标;民营炼厂以市场化盈利为核心导向,成品油更多是联产副产品,核心利润点在化工品与产业链延伸。 这直接导致产品结构差异:央企成品油产出占比普遍更高,承担保供兜底职能;民营炼厂化工品占比显著高于央企,PX、乙烯等化工原料产出比例更大,市场化属性更强。


2. 产业链逻辑:闭环延伸与中游深耕的选择


民营炼厂普遍走 “长链条、高闭环” 路线,恒力、浙石化均向下游延伸至聚酯、纺织,通过内部消化对冲周期风险;央企炼厂普遍走 “中游深耕、全品类覆盖” 路线,聚焦做好原料与材料,不盲目延伸终端,保障行业上游供给。 两种模式没有绝对优劣:长链条抗周期能力强,但重资产、灵活性差;中游型灵活性强、品类调整快,但受周期波动影响大。


3. 资源与渠道:各有优劣的能力边界

原油资源


:央企依托中石油、中石化、中海油上游油气板块,拥有稳定的自供原油比例,抗国际油价波动能力更强;民营炼厂原油几乎 100% 依赖进口,盈利与国际油价高度绑定,业绩波动更大。


终端渠道


:央企拥有遍布全国的加油站、成品油销售网络,成品油消化能力强;民营炼厂成品油销售渠道相对不足,更多依赖贸易商和社会渠道,因此更有动力提高化工品占比,避开自身短板。


4. 机制与效率:体制差异带来的行为分化


民营炼厂决策链条短、市场反应快,产能调整、产品切换、项目落地速度显著快于央企;央企管理更规范、体系更完善、安全与质量控制更严格,但决策流程更长,市场灵活性相对较弱。 在行业快速变化期,民营机制的效率优势更明显;在行业周期底部,央企的资源与抗风险优势更突出。

结语

五大千万吨级炼厂,是中国炼油工业几十年发展的集大成者,也代表了两种不同的发展路径 —— 央企的保供与责任,民营的效率与突围。 它们共同支撑起全球最大的炼化体系,也共同推动着中国炼化产业的历史性转型:从做大炼油规模,到做强化工新材料;从满足国内能源供给,到参与全球化工产业竞争。

未来的中国炼化之王,不再是炼油最多的那个,而是产业链最深、材料最高端、绿色转型最快的那个。