国内炼油总产能稳居全球第一,行业整合与 “减油增化” 浪潮下,千万吨级大型炼化基地已成为产业核心骨架。当前国内最具代表性的五大超级炼厂 —— 中石化镇海炼化、荣盛浙石化、中海油惠州石化、中石油大连石化、恒力大连炼化,横跨华东、华南、东北三大沿海炼化带,分属央企保供与民营市场化两大阵营,全部走向 “炼油 - 乙烯 - 芳烃 - 新材料” 一体化路径。它们的产业链长度、闭环程度、竞争力结构的差异,正是中国炼化产业从 “规模扩张” 转向 “质量升级” 的核心密码。一、五大超级炼厂:差异化画像与产业链纵深
五大基地虽同属千万吨级炼化一体化梯队,但资源禀赋、区位条件、体制机制、产业链深度差异极大,各自形成了难以复制的发展模式与核心竞争力。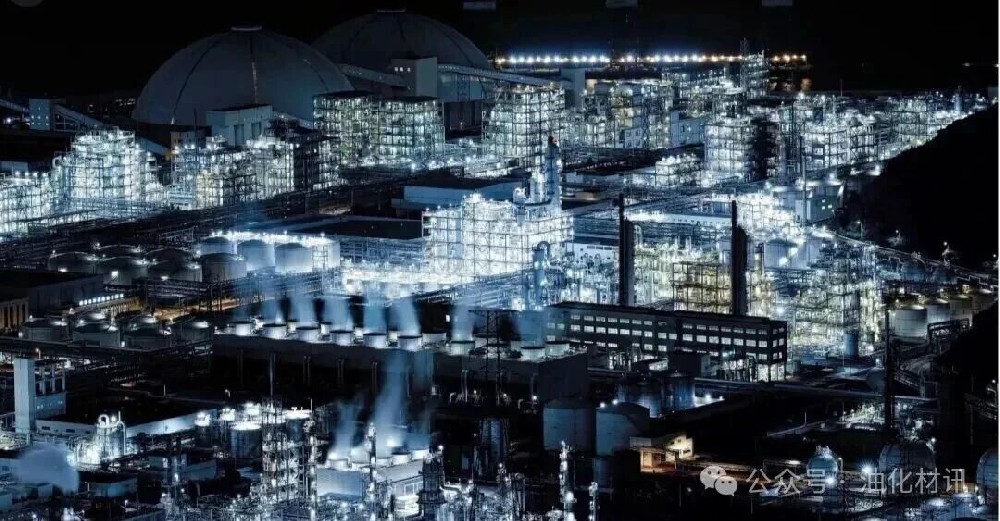
1. 镇海炼化:央企炼化标杆,中游型全品类产业链
作为国内炼化行业的 “标杆级旗舰”,中石化镇海炼化坐落于宁波,拥有4000 万吨 / 年原油加工能力、250 万吨 / 年乙烯产能,是国内最早建成的世界级炼化一体化基地,长期占据国内炼厂综合实力榜首。产业链纵深解析
镇海炼化走的是“原油 — 炼油 — 乙烯 / 芳烃 — 合成树脂 / 有机化工”的中游深度型产业链,不延伸至终端消费品,聚焦于做精做强化工原料与合成材料。- 上游:依托宁波深水港进口原油,配套完善的原油仓储、管输体系,原料来源多元化,可加工全球多种原油;
- 中游:常减压、加氢、连续重整、乙烯裂解、芳烃联合装置齐全,产出汽油、航煤、柴油等成品油,以及乙烯、丙烯、PX、苯等基础化工原料;
- 下游:延伸至聚乙烯、聚丙烯、乙二醇、合成橡胶等合成材料,拥有多个国内知名树脂牌号,直接供应长三角汽车、家电、包装、化纤企业,部分高端化工品出口海外。
产业链特征:全品类覆盖、中游深度深耕、不做终端闭环。优势是产品结构灵活,可根据市场快速调整油品与化工品比例;劣势是下游附加值环节让渡给客户,盈利受化工品周期波动影响较大。核心护城河
一是港口与市场优势,依托宁波舟山港深水良港,原油接卸、液体化工品储运条件得天独厚,直接辐射中国最大的化工消费与出口市场长三角;二是技术与管理沉淀,数十年的工艺积累让其能效、物耗、安全管理指标长期领跑全国,是国内炼化技术的 “黄埔军校”;三是全品类均衡能力,从航煤、车用成品油到聚烯烃、芳烃全覆盖,既能承担国家能源保供职能,又能向下游高端化工延伸。短板与动向
传统成品油占比依然较高,产业链向下游终端延伸不足。当前正加速推进 “减油增化” 改扩建,重点布局高端聚烯烃、特种化工材料,从 “规模最大” 向 “质量最强” 升级。
2. 浙江石化:民营炼化天花板,芳烃为主的长产业链
荣盛石化旗下的浙江石化是国内民营炼化的天花板,坐落于舟山鱼山岛,拥有4000 万吨 / 年炼油、280 万吨 / 年乙烯、880 万吨 / 年 PX产能,是全球单体规模最大的炼化一体化基地之一。产业链纵深解析
浙石化走的是“原油 — 炼油 —PX / 乙烯 —PTA— 聚酯”的芳烃主导型长产业链,核心逻辑是 “炼化向下游配套,内部消化为主”。- 上游:依托舟山深水港进口原油,配套超大型原油码头与储罐群,原料全部依赖海外进口;
- 中游:以大型连续重整、芳烃联合装置为核心,PX 产能为全球单体之最,同时配套乙烯裂解装置产出乙烯、丙烯;
- 下游:880 万吨 PX 绝大部分直接供给母公司荣盛石化的 PTA 装置,内部消化率超过 80%,PTA 进一步向下延伸至聚酯纤维、瓶片;乙烯产出聚乙烯、聚丙烯等聚烯烃,部分外销、部分内部配套。
产业链特征:芳烃链极长、内部闭环度高、盈利沿产业链层层放大。优势是中间品价格波动的冲击被内部消化,抗周期能力强;PX 成本优势显著,带动下游聚酯产业全球竞争力提升。核心护城河
一是装置代际优势,一次性高起点规划建设,工艺装备、自动化水平全球先进,单位加工成本显著低于传统老炼厂;二是 PX 产能护城河,880 万吨 PX 产能直接打破了国内 PX 长期依赖进口的格局,大幅降低下游聚酯产业的原料成本;三是民营机制效率,决策链条短、市场反应快,化工品出口比例高,产品直接对接全球市场。短板与动向
原油完全依赖进口,盈利与国际油价高度绑定;成品油终端销售网络相比央企薄弱,因此长期坚持 “重化工、轻成品油” 的产品策略。当前持续向下游新能源材料、高端聚烯烃延伸,强化全产业链深度。
3. 惠州石化:中海油南方基地,差异化短链条精品路线
中海油惠州石化是华南地区核心炼化一体化基地,拥有2200 万吨 / 年炼油、120 万吨 / 年乙烯产能,是南方重要的航煤与高端聚烯烃生产基地。产业链纵深解析
惠州石化走的是“海上油气 / 进口原油 — 炼油 — 乙烯 — 高端聚烯烃 / 航煤”的短链条差异化路线,不追求全产业链闭环,聚焦细分赛道做精做优。- 上游:依托中海油海上油气资源,部分原油自供,部分进口原油,原料稳定性优于纯进口型炼厂;
- 中游:以清洁燃料和乙烯裂解为核心,主打低硫船燃、航空煤油、乙烯等产品;
- 下游:延伸至高端聚乙烯、EVA 等聚烯烃产品,聚焦华南高端市场;航煤、船燃直接对接大湾区机场、港口,实现 “厂到港” 直供。
产业链特征:短链条、高附加值、差异化定位。优势是不盲目拉长产业链,集中资源做优势细分品类,在航煤、船燃、高端聚烯烃领域品牌认可度高;劣势是产业链短,中间品占比高,受行业周期影响直接。核心护城河
一是上游油气协同优势,依托中海油海洋油气资源,部分原油自供,产业链上下游协同性强;二是产品差异化定位,主打航空煤油、低硫船燃、高端聚烯烃,是国内核心航煤生产基地;三是绿色转型领先,在生物航煤、绿色燃料领域布局早,契合华南外贸与航运市场的低碳需求。短板与动向
炼油规模在五大基地中最小,不具备全品类竞争能力,坚持走差异化路线。当前持续聚焦高端聚烯烃、绿色船燃与航煤,辐射东南亚出口市场。
4. 大连石化:中石油东北压舱石,炼厂型产业链的升级转型
中石油大连石化是中石油旗下规模最大的炼化基地,拥有2050 万吨 / 年原油加工能力,是东北及环渤海地区的能源保供核心。产业链纵深解析
传统大连石化走的是“原油 — 炼油 — 成品油 / 特种油品”的短链条炼厂模式,产业链偏上游,下游延伸很浅。- 上游:依托中石油上游油气资源,原油供给稳定,可加工多种来源原油;
- 中游:以炼油装置为核心,产出汽油、柴油、润滑油基础油、石蜡等;
- 下游:仅延伸至润滑油基础油、石蜡等炼油深加工产品,不涉及大规模乙烯、芳烃化工,产业链短,产品偏上游。
产业链特征:传统保供型、偏上游、特种油品有优势。优势是在成品油、特种油品领域渠道稳固、品牌力强;劣势是产业链短,化工新材料板块薄弱,产品附加值提升空间有限。核心护城河
一是区域市场绝对地位,深耕东北数十年,成品油、润滑油基础油、石蜡等产品在东北市场占有率极高,渠道体系稳固;二是原油资源保障,依托中石油上游油气资源,原料供给稳定,抗国际油价波动能力强;三是特种油品优势,润滑油基础油、石蜡等细分品类国内领先。短板与动向
老厂区装置服役时间长,工艺与装备相比新建民营炼厂存在代差;东北区域市场容量有限,产品南下物流成本偏高。当前正在推进易地搬迁改造,规划新增乙烯、POE 等高端聚烯烃装置,未来将实现从 “保供型炼厂” 向 “新材料型炼厂” 的产业链延伸升级。
5. 恒力炼化:全产业链闭环标杆,纵向一体化的极致
恒力石化旗下大连长兴岛炼化基地,拥有2000 万吨 / 年炼油、150 万吨 / 年乙烯、450 万吨 / 年 PX产能,是国内 “炼化 - 芳烃 - 聚酯” 全产业链一体化的标杆。产业链纵深解析
恒力炼化是国内产业链最长、闭环程度最高的炼化基地,打通了“原油 — 炼油 —PX/PTA— 聚酯纤维 — 纺织面料”的全链条,从原油输入到终端纺织品输出,几乎全部环节自营。- 中游:炼油装置产出石脑油,进一步生产 PX、乙烯,450 万吨 PX100% 供给集团内部 PTA 工厂;
- 下游:PTA 生产聚酯纤维、聚酯瓶片,进一步延伸至纺织、薄膜等终端产品,直接面向全球服装、包装市场。
产业链特征:全链条闭环、纵向一体化最深、内部消化率最高。优势是中间产品几乎不对外销售,行业周期波动的传导被最大程度削弱,抗周期能力极强;各环节成本内部核算,整体竞争力强。劣势是重资产程度高,产业链过长导致灵活性不足,行业转型时调整难度大。核心护城河
一是产业链闭环优势,全链条打通,炼化产出的 PX、乙烯大部分直接供给内部下游板块,外部市场波动的传导性弱;二是成本与效率优势,一次性规划建设,物料互供、公用工程共享程度高,单位加工成本处于行业第一梯队;三是产品消化能力强,大量化工品内部消纳,不需要完全依赖外部市场销售。短板与动向
高度依赖进口原油,成品油销售渠道相对薄弱;地处东北,远离华东华南核心消费市场,化工品外运物流成本较高。当前持续向下游新材料、新能源材料延伸,拓宽产业链的深度与广度。
二、两大阵营的底层逻辑:体制、使命与路径分化
五大炼厂清晰分为两大阵营:央企三席(镇海、惠州、大连),民营两席(浙石化、恒力)。两者的核心目标、行为模式、产业链逻辑存在本质差异,是两种发展路径的代表。1. 核心使命:保供责任与盈利导向的分野
央企炼厂的第一定位是国家能源保供与战略安全,成品油生产是基础职能,化工与新材料是升级方向,盈利不是唯一目标;民营炼厂以市场化盈利为核心导向,成品油更多是联产副产品,核心利润点在化工品与产业链延伸。 这直接导致产品结构差异:央企成品油产出占比普遍更高,承担保供兜底职能;民营炼厂化工品占比显著高于央企,PX、乙烯等化工原料产出比例更大,市场化属性更强。2. 产业链逻辑:闭环延伸与中游深耕的选择
民营炼厂普遍走 “长链条、高闭环” 路线,恒力、浙石化均向下游延伸至聚酯、纺织,通过内部消化对冲周期风险;央企炼厂普遍走 “中游深耕、全品类覆盖” 路线,聚焦做好原料与材料,不盲目延伸终端,保障行业上游供给。 两种模式没有绝对优劣:长链条抗周期能力强,但重资产、灵活性差;中游型灵活性强、品类调整快,但受周期波动影响大。3. 资源与渠道:各有优劣的能力边界
原油资源
:央企依托中石油、中石化、中海油上游油气板块,拥有稳定的自供原油比例,抗国际油价波动能力更强;民营炼厂原油几乎 100% 依赖进口,盈利与国际油价高度绑定,业绩波动更大。终端渠道
:央企拥有遍布全国的加油站、成品油销售网络,成品油消化能力强;民营炼厂成品油销售渠道相对不足,更多依赖贸易商和社会渠道,因此更有动力提高化工品占比,避开自身短板。4. 机制与效率:体制差异带来的行为分化
民营炼厂决策链条短、市场反应快,产能调整、产品切换、项目落地速度显著快于央企;央企管理更规范、体系更完善、安全与质量控制更严格,但决策流程更长,市场灵活性相对较弱。 在行业快速变化期,民营机制的效率优势更明显;在行业周期底部,央企的资源与抗风险优势更突出。炼化企业的竞争力从来不是单一的 “规模大小”,而是由上游资源、中游加工、下游延伸、外部环境共同构成的综合体系。本次评价选取八大核心维度,每个维度下设 3-4 项可量化的细分指标,全面覆盖炼厂的生存基础、盈利能力、长期潜力与抗风险能力。
3.1 竞争力评价的八大核心维度拆解
1. 原油资源保障维度
维度定位
核心细分指标
:原油自供比例、原油来源多元化度、原油到厂成本、港口接卸与储罐能力
行业价值
:炼化行业成本构成中原油占比超过 80%,资源保障能力直接决定企业的成本底限与抗油价波动能力,是所有竞争力的基础。
2. 产业链完整度维度
维度定位
核心细分指标
:产业链纵向延伸长度、中间产品内部消化率、产品附加值层级、终端产品品牌力
行业价值
:单纯炼油盈利薄、周期强;产业链越长,中间波动被内部消化的程度越高,抗周期能力越强,附加值空间越大。
3. 成本控制能力维度
维度定位
核心细分指标
:吨原油加工成本、综合能耗水平、物料回收率、人工与管理费用率
行业价值
:在通用化工品、成品油同质化竞争中,成本控制能力直接决定企业的盈利空间与市场竞争力,是新老炼厂最核心的差距来源。
4. 产品高端化程度维度
维度定位
核心细分指标
:高端化工新材料占比、细分牌号数量、进口替代属性、参与制定行业标准数量
行业价值
:大宗产品赚加工费,高端产品赚溢价。高端化程度越高,受周期冲击越小,盈利水平越高,也越具备行业话语权。
5. 市场覆盖能力维度
维度定位
核心细分指标
:国内市场辐射半径、产品出口占比、下游客户结构、自有终端渠道占比
行业价值
:产能再大,消化不了就是无效产能。市场覆盖能力决定了产能利用率与产品溢价能力,也决定了企业应对区域市场波动的韧性。
6. 技术与管理水平维度
维度定位
核心细分指标
:主体工艺代际水平、全厂自动化率、安全环保管控水平、牵头制定行业 / 国家标准数量
行业价值
:炼化是高危高耗能行业,技术与管理水平直接决定装置开工率、事故率、能耗水平,是企业长期稳定运营的底层支撑。
7. 绿色转型能力维度
维度定位
核心细分指标
:吨油碳排放强度、CCUS 项目规模与进度、绿电替代率、绿色产品(生物航煤 / 可降解材料)占比
行业价值
:双碳背景下,碳排放权、环保合规已经成为新的生产要素。绿色转型慢的企业将面临越来越高的合规成本,甚至产能受限;转型早的企业将获得碳红利与新赛道优势。
8. 抗周期能力维度
维度定位
核心细分指标
:产品结构对冲性、中间品内部消化比例、现金流稳定性、政策托底程度
行业价值
:炼化是强周期行业,油价波动、需求周期会直接影响盈利。抗周期能力决定了企业在行业低谷期的生存能力,也决定了长期发展的稳定性。
3.2 五大炼厂竞争力量化对比
基于上述八大维度,结合各企业公开运营数据、行业对标数据,对五大炼厂进行量化评分(满分 10 分),结果如下:
表格
3.3 分维度深度解析
1. 原油资源保障:央企天然优势,民营依赖进口
中石油大连石化得分最高,依托中石油上游油气生产体系,原油自供比例高、来源稳定,抗国际油价波动能力最强;镇海炼化凭借宁波舟山港的超大型深水码头与储罐群,原油接卸效率、存储周转能力行业领先,来源多元化度高;中海油惠州石化部分原油自供海上油田,保障能力居中;浙石化与恒力炼化原油 100% 依赖进口,受国际油价波动、航运周期影响最大,资源保障能力最弱。
2. 产业链完整度:民营全链闭环,央企中游深耕
恒力炼化满分,从原油到纺织终端全链条自营,中间产品内部消化率行业最高,是国内纵向一体化的极致;浙石化紧随其后,芳烃链从 PX 延伸至聚酯,内部消化率超过 80%,抗周期能力突出;镇海炼化深耕中游化工与合成材料,品类全但不延伸终端,完整度居中;惠州石化走短链条精品路线,聚焦细分品类;大连石化仍以炼油为主,化工延伸不足,产业链最短。
3. 成本控制:民营新装置优势显著,老炼厂追赶
浙石化、恒力炼化、镇海炼化位列第一梯队。民营炼厂一次性新建装置,工艺装备先进、自动化率高、用人效率高,吨油加工成本显著低于传统老炼厂;镇海炼化凭借精细化管理、数十年工艺优化,物耗、能耗控制到了传统炼厂的极致;大连石化等北方老炼厂装置偏老、人员负担重,成本控制能力相对偏弱。
4. 产品高端化:央企领跑高端牌号,民营加速追赶
镇海炼化与惠州石化并列领先。镇海的高端聚烯烃、合成橡胶牌号齐全,多个产品实现进口替代,牵头制定多项行业标准;惠州的生物航煤、高端 EVA、低硫船燃属于国内高端梯队,差异化优势明显;民营炼厂以 PX、通用聚烯烃等大宗化工品为主,高端牌号布局、行业标准话语权仍在追赶阶段。
5. 市场覆盖:华东双雄最强,区域型炼厂受限
镇海炼化依托长三角核心市场,辐射全国,同时化工品出口比例高;浙石化依托荣盛全球聚酯渠道,产品直接对接全球纺织与包装市场,出口占比高;两者市场覆盖能力并列第一。恒力炼化同样拥有全球终端渠道,覆盖能力较强;惠州石化聚焦华南与东南亚;大连石化深耕东北市场,区域局限性最强。
6. 技术与管理:镇海标杆地位稳固
镇海炼化满分,数十年的技术沉淀、标准化管理体系是行业公认的标杆,能耗、物耗、安全指标长期领跑全国,大量行业标准出自镇海,也为全行业输出了大量管理与技术人才。民营新装置硬件装备代际领先,但工艺积累、安全管理体系、标准化程度仍有差距;老炼厂中大连石化等受装置老化限制,技术迭代速度偏慢。
7. 绿色转型:惠州领跑,老基地承压
惠州石化得分最高,依托中海油战略布局,生物航煤、绿色船燃产业化早,CCUS 与绿电替代推进快,契合华南港口与外贸的低碳需求;镇海炼化 CCUS、绿电炼化项目落地快,低碳改造走在央企前列;民营炼厂更多关注产能与成本,绿色转型布局相对滞后;大连石化等北方老炼厂装置老旧,碳排放强度高,转型压力最大。
8. 抗周期能力:全产业链模式最优,保供型托底强
恒力炼化满分,全产业链闭环让中间品价格波动被最大程度内部消化,抗行业周期能力极强;浙石化同样凭借高比例内部消化,抗周期能力突出;大连石化依托中石油体系与东北保供定位,政策托底强,需求稳定性高;镇海、惠州作为中游型炼厂,产品直接面向市场,受周期波动影响相对更明显。
四、区域竞争格局:三大沿海炼化带的博弈
五大炼厂分布在三大沿海区域,形成了 “华东双雄争霸、东北双雄并立、华南一极独大” 的空间格局,对应中国三大经济圈的产业需求。
华东:最核心战场,双雄的全方位较量
长三角是中国最大的化工消费市场和出口枢纽,镇海炼化与浙石化隔杭州湾相望,是国内竞争最激烈的炼化板块。 镇海胜在技术沉淀、品牌渠道、全品类均衡与保供地位;浙石化胜在规模效率、PX 产能、民营机制与成本优势。两者从成品油、PX、乙烯到高端聚烯烃形成全产品线竞争,同时也共同推动华东成为全球最大的炼化与化工产业集群。
东北:央企与民营的错位协同
大连石化与恒力炼化同处大连,一个是央企保供龙头,一个是民营全产业链标杆。两者并非完全的零和竞争:大连石化侧重成品油、特种油品、区域能源保供;恒力侧重芳烃、PX、聚酯全产业链。两者共同支撑东北炼化产业的地位,辐射环渤海与北方市场,形成错位发展、协同互补的格局。
华南:惠州石化的差异化独舞
中海油惠州石化在华南一家独大,依托大湾区与南海区位,主打航煤、船燃、高端聚烯烃,面向华南与东南亚市场,和华东、东北基地形成差异化竞争,填补了南方大型炼化基地的格局空白。
五、行业拐点:竞争焦点迁移与共同挑战
当前五大炼厂都面临共同的行业拐点,炼化行业的竞争核心已经彻底从 “炼油规模大小”,转向更深维度的较量。
1. 全行业共同面临的四重压力
成品油需求见顶
:国内成品油消费增速持续放缓,纯炼油的盈利空间不断收窄,“减油增化” 是所有炼厂的必选项,而非可选项;
化工品产能释放
:各大基地都在扩乙烯、扩 PX,通用化工品产能集中释放,未来中低端化工品的竞争会持续加剧,价格战风险上升;
原油价格波动
:国际油价宽幅波动直接影响所有炼厂盈利,尤其是进口依赖度高的民营炼厂,盈利波动会被放大;
低碳与环保压力
:双碳目标下,炼化行业碳排放、环保要求持续收紧,CCUS、绿电替代、绿色燃料成为新的必答题,也直接影响未来的合规成本。
2. 竞争焦点的三大迁移
过去行业比拼 “一次加工能力”“炼油规模”,现在竞争的核心已经转向三个维度:
从炼油规模转向化工品产出能力
:乙烯、PX 的产能与成本,成为炼厂盈利的核心,也是衡量基地竞争力的核心指标;
从单一炼厂转向产业链延伸深度
:谁能向下游高端新材料、终端产品延伸越深,谁的抗周期能力、盈利空间就越强,单纯卖基础化工品的企业会越来越被动;
从成本竞争转向绿色转型速度
:CCUS、生物航煤、绿电炼化正在成为新的竞争维度,也直接影响未来的政策红利与碳成本,绿色转型慢的企业会逐步丧失成本优势。
六、未来趋势与终局判断
1. 头部效应持续强化,产能进一步集中
行业整合持续推进,中小炼厂继续出清,千万吨级基地的产能占比会持续提升。五大炼厂的行业话语权会进一步增强,成为中国炼化产业的绝对核心骨架,行业 “强者恒强” 的格局会更加明显。
2. 产业链竞赛升级,长链条与专精路线分化
未来不会出现统一的 “最优模式”,而是两条路线并行:以恒力、浙石化为代表的长链条闭环型,继续向下游终端延伸,靠全产业链成本与抗周期能力取胜;以镇海、惠州为代表的专精中游型,聚焦高端化工材料与细分赛道,靠技术、品牌、产品质量取胜。
3. 从竞争走向竞合,产业协同增多
央企与民营炼厂不再是单纯的零和竞争,在原油联合采购、技术研发、绿色低碳、终端渠道等领域会出现更多的合作与协同,共同提升中国炼化产业的全球竞争力。
4. 绿色炼化成为新的分水岭
CCUS、绿电耦合、生物燃料、氢能炼化会成为未来竞争的新赛道。谁先完成低碳转型,谁就能在未来的碳约束下占据成本与政策优势,绿色能力会成为继规模、成本、技术之后的第四大竞争力。
结语
五大千万吨级炼厂,是中国炼油工业几十年发展的集大成者,也代表了两种不同的发展路径 —— 央企的保供与责任,民营的效率与突围。 它们共同支撑起全球最大的炼化体系,也共同推动着中国炼化产业的历史性转型:从做大炼油规模,到做强化工新材料;从满足国内能源供给,到参与全球化工产业竞争。未来的中国炼化之王,不再是炼油最多的那个,而是产业链最深、材料最高端、绿色转型最快的那个。